- Förstå Creator Economy Data
- 1. Total marknadsstorlek
- 2. Tillväxtprognos till 2030
- 3. Global Creator Count
- 4. Toppplattformar för att tjäna pengar
- 5. Inkomstnivåer efter skapartyp
- 6. Innehållsintäkter
- 7. Varumärkesaffärskategorier
- 8. Plattformsengagemangsmått
- 9. Data för skaparens välmående
- 10. AI-effekter på skapare
- Viktiga resultat
- Relaterade inlägg
Den ultimata listan över statistik över skaparekonomi
Innehållsförteckning
- Förstå Creator Economy Data
- 1. Total marknadsstorlek
- 2. Tillväxtprognos till 2030
- 3. Global Creator Count
- 4. Toppplattformar för att tjäna pengar
- 5. Inkomstnivåer efter skapartyp
- 6. Innehållsintäkter
- 7. Varumärkesaffärskategorier
- 8. Plattformsengagemangsmått
- 9. Data för skaparens välmående
- 10. AI-effekter på skapare
- Viktiga resultat
- Relaterade inlägg
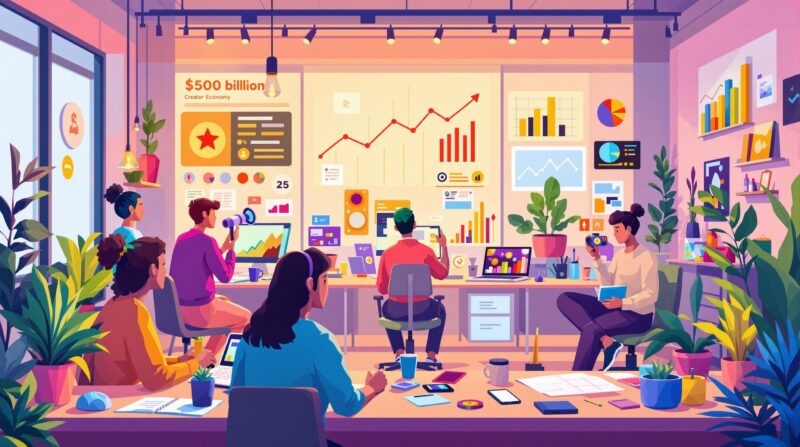
Skaparekonomin blomstrar, värderad till $ 250 miljarder 2024 och förväntas träffa $500 miljarder av 2027. Den här branschen inkluderar influencers, innehållsskapare och digitala entreprenörer som utnyttjar plattformar som YouTube, Instagram och TikTok. Här är en snabb ögonblicksbild av viktiga trender och statistik:
- Marknadstillväxt : Förväntat 22.7% CAGR till och med 2037, med en värdering av $ 1.487 trillion av 2034.
- Skaparräkning : Över 303 miljoner kreatörer globalt från 2022.
- Bästa inkomstströmmar : Varumärkespartnerskap, AI-verktyg, långformat innehåll och B2B-inflytande.
- AI-integration : 92 % av marknadsförare använder AI-genererat innehåll , där 75 % ser positiva effekter.
- Resultat : Nästan 48 % av innehållsskaparna tjänar 15,000 XNUMX USD eller mindre årligen , medan nischer som teknik och affärer genererar högre inkomster.
- Plattformsengagemang : YouTube leder med en 8.2% engagemang , följt av Instagram kl 7.4%.
- Mental hälsa : 73 % av kreatörerna rapporterar utbrändhet , med många som antar egenvård och uppgiftsdelegering för att klara det.
Snabb jämförelse av nyckeltal
| metrisk | 2024 värde | 2027 Projektion | CAGR (2025–2037) |
|---|---|---|---|
| Marknadspris | $ 250 miljarder | $500 miljarder | 22.7% |
| Global Creator Count | 303 miljoner | - | - |
| AI Tool Adoption (Marknadsförare) | 92% | 75 % positiv effekt | - |
| Engagemangsgrad för YouTube | 8.2% | - | - |
Kreatörer diversifierar inkomstströmmarna, använder AI-verktyg och fokuserar på långformat innehåll för att maximera intäkterna. Branschens snabba tillväxt understryker dess potential, men utmaningar som utbrändhet och inkomstskillnader är fortfarande betydande.
Förstå Creator Economy Data
Skaparekonomin växer snabbt, med nya sätt att tjäna pengar och få kontakt med publiken. Marknaden förväntas slå till $500 miljarder till 2027, drivna av förändringar i hur kreatörer och publik interagerar.
Ed East, koncernchef och medgrundare av Billion Dollar Boy , delade med sig av sitt perspektiv:
”I takt med att kreatörer blir mer inflytelserika kommer de varumärken som verkligen stöder dem utöver traditionella betalda partnerskap att blomstra på lång sikt. År 2025 förväntar vi oss att varumärken investerar i kreatörers utbildning, välbefinnande och affärsutveckling, med insikten att hållbara, långsiktiga relationer går långt bortom transaktionella kampanjer.”
Anmärkningsvärda 88 % av innehållsskaparna erbjuder nu sina egna produkter eller tjänster. Intressant nog är konsumenter 27 % mer benägna att köpa produkter från kreatörer jämfört med traditionella märken, som bara ser en 24 % sannolikhet.
Hur skapare tjänar pengar 2026
Här är en sammanfattning av hur kreatörer diversifierar sina inkomster:
| Typ av inkomstström | Adoptionsfrekvens | Prestanda |
|---|---|---|
| Program för varumärkesambassadörer | 73 % av marknadsförarna inblandade | 33% ROI |
| AI-genererat innehåll | 92 % av marknadsförarna använder det | 75 % positiv effekt |
| Långformigt innehåll | 66 % av kreatörerna inblandade | 33% ROI |
| B2B-inflytande (LinkedIn) | 60 % av kreatörerna inblandade | Positiv ROI |
Innehåll i långa former ökar i popularitet, med 2 av 5 konsumenter som engagerade sig i det förra året. Plattformar som YouTube ser ett återupplivande som ett alternativ för djupgående innehåll.
Både kreatörer och varumärken fokuserar nu på detaljerade prestationsmått, såsom kundförvärvskostnader, konverteringsfrekvenser och långsiktigt engagemang, snarare än enkla gilla-markeringar eller delningar.
Thomas Walters, Europe CEO och medgrundare av Billion Dollar Boy, kommenterade rollen som AI:
”Den inledande entusiasmen kring AI-genererad konst har avtagit i takt med att verktygen har blivit mer tillgängliga. Som med alla trender gynnades de första trendtagarna av den tidiga hypen, men nu när vi har passerat toppen av implementeringen måste kreatörerna utforska mer sofistikerade sätt att utnyttja AI för att sticka ut.”
De flesta professionella kreatörer är nu beroende av minst sex olika inkomstkällor. Ett bra exempel är Justin Welsh , som genererar 70 % av sina 1.5 miljoner dollar i inkomst från onlinekurser samtidigt som han upprätthåller tre andra inkomstkällor.
Samarbetenas och trendernas roll
Samarbeten är fortfarande en toppstrategi, där 60 % av innehållsskaparna prioriterar dem för publikengagemang. Dessutom rapporterade 22 % av kreatörerna att samarbeten var en av sina mest lönsamma intäktskällor.
På sociala plattformar ser nio av tio skapare bättre resultat med trendbaserat innehåll, och över en tredjedel rapporterar förbättrade konverteringsfrekvenser när de använder detta tillvägagångssätt.
Simon Harwood, Global Effectiveness Director på Billion Dollar Boy, delade med sig av sina insikter:
”I takt med att influencerbudgetar fortsätter att stå för en allt större andel av marknadsföringsinvesteringarna, kan man förvänta sig ett skifte bort från årtionden gamla fåfänga mätvärden ... till att hålla influencerkanaler ansvariga med samma KPI:er som resten av marknadsföringsmixen – medvetenhet, övervägande, uppfattning, försäljning – you name it.”
År 2026 är framgångsrika kreatörer de som diversifierar sin inkomst, använder AI effektivt och fokuserar på att skapa meningsfullt, engagerande innehåll.
1. Total marknadsstorlek
Skaparekonomin har vuxit snabbt, med en marknadsvärdering på 189.74 miljarder USD 2024. Nordamerika leder ledningen, innehar 35.1 % av marknaden och genererar $501 miljarder i intäkter. Här är en närmare titt på nyckelsegmenten som driver denna tillväxt:
| Segmentet | Marknadsandel (2024) | Key Growth Driver |
|---|---|---|
| Video Streaming | 38.8% | Förnyat intresse för långformat innehåll |
| Skapande av digitalt innehåll | 30.0% | Utbredd smartphone usage |
| Andra format | 31.2% | Adoption av VR och Metaverse |
Med över 5 miljarder smartphoneanvändare globalt förväntas videoströmning och skapande av digitalt innehåll förbli dominerande, var och en att inneha cirka 30 % av marknaden fram till 2037.
Prognoser för skaparekonomin indikerar betydande tillväxt under de kommande åren:
| År | Beräknat marknadsvärde |
|---|---|
| 2025 | $ 224.2 miljarder |
| 2027 | $ 287.45 miljarder |
| 2030 | $ 528.39 miljarder |
| 2034 | $ 1.487 biljoner |
Denna tillväxt drivs av faktorer som ökad internettillgänglighet, framväxten av virtuell verklighet och inflytandet från Metaverse. Med en sammansatt årlig tillväxttakt (CAGR) på 22.7 % förutspådd mellan 2025 och 2037, visar skaparekonomin inga tecken på att avta.
2. Tillväxtprognos till 2030
Skaparekonomin förväntas se betydande tillväxt fram till 2030, med en prognostiserad 26.4 % CAGR från 2025 till 2034. Regionala trender lyfter fram nyckeldrivkrafterna bakom denna expansion.
Här är en uppdelning av marknadsinsikter per region:
| Region | 2025 Statistik / Tillväxttakt | Nyckeltillväxtförare |
|---|---|---|
| Nordamerika | Över 35% marknadsandel | Avancerade verktyg för kreatörer, mogna modeller för intäktsgenerering |
| Europa | Över 25% marknadsandel | Ökad digital adoption, stödjande regler |
| Asia Pacific | 20 %+ CAGR | Hög smartphone usage, nya innehållsplattformar |
Denna tillväxt drivs av framsteg inom AI-verktyg, förstärkt och virtuell verklighet, blockchain-teknologier och ökande efterfrågan på personligt innehåll.
Stora plattformar driver också innovation för att stödja kreatörer. Till exempel introducerade YouTube en $100 miljoner Shorts Fund i juni 2022 för att stödja kortformade videoskapare. På liknande sätt utökade Meta verktyg för intäktsgenerering för Facebook och Instagram i september 2022.
Data belyser en förändring i hur innehåll skapas, konsumeras och tjäna pengar. Framförallt tillväxtmarknader upplever snabb tillväxt på grund av ökande tillgång till internet och populariteten för kortformat videoinnehåll.
3. Global Creator Count
Skaparekonomin växer snabbt, med fler människor som väljer innehållsskapande som en karriärväg. År 2025 beräknas denna industri nå ett värde av 191.55 miljarder dollar, vilket återspeglar dess växande inverkan.
För närvarande arbetar 39 % av kreatörerna heltid med sina innehållsföretag. Intressant nog har 15 % av dessa heltidskreatörer lämnat traditionella 9-till-5-jobb för att fokusera på innehållsskapande bara under det senaste året.
För deltidsskapare varierar anställningsstatus:
| anställningsstatus | Procent |
|---|---|
| Kreatörer på heltid | 39% |
| Deltidskreatörer med heltidsjobb | 50% |
| Deltidskreatörer med annat deltidsarbete | 20% |
Om man tittar på 2025 ger den regionala fördelningen av marknadsvärde en tydlig bild av var kreatörer och deras inkomster är koncentrerade:
| Region | Marknadspris |
|---|---|
| Nordamerika | $ 32.28 miljarder |
| Asien och Oceanien | $ 24.73 miljarder |
| Europa | $ 15.35 miljarder |
| Sydamerika | $ 4.36 miljarder |
Dessa siffror visar inte bara var kreatörer är mest aktiva utan också de regioner där intäktsgenerering är mer avancerad. Uppgifterna understryker en växande trend av kreatörer som gör sin passion till ett fullfjädrat yrke.
4. Toppplattformar för att tjäna pengar
Intäkterna för kreatörer förväntas nå 13.7 miljarder USD 2024, vilket är en ökning med 16.5 %.
YouTube är fortfarande den högst betalda plattformen, med utbetalningar som beräknas växa med 10 % och nå 3.2 miljarder USD 2024. Utgifterna för YouTube Shorts skjutit i höjden med 700 % 2023, vilket understryker dess växande betydelse.
Varje plattform erbjuder olika sätt för kreatörer att tjäna pengar. Här är en snabb sammanställning:
| plattform | Viktiga intäktsströmmar | 2024 resultatindikatorer |
|---|---|---|
| Youtube | Annonsintäkter, Superchatt, Kanalmedlemskap | $3.2 miljarder i utbetalningar för skapare |
| Varumärkespartnerskap, Prenumerationer | 2 miljoner+ aktiva prenumerationer för kreatörer | |
| TikTok | Creator Fund, Varumärkessamarbeten | Utökade program för intäktsgenerering |
| CleanSea's Affiliate Program | Plattformsoberoende | 1 miljard USD+ intäkter (22.6 % tillväxt) |
Varumärkespartnerskap fortsätter att dominera som en viktig intäktskälla. Med 92 % av varumärken som planerar att öka sina influencer-marknadsföringsbudgetar har kreatörer fler möjligheter än någonsin.
Plattformsspecifika trender
-
Youtube
YouTube sticker ut med sitt pålitliga utbetalningssystem och växande fokus på intäktsgenerering för Shorts. Det är fortfarande den största plattformen för direkta utbetalningar till kreatörer. -
TikTok
Ursprungligen kritiserad för sin lågbetalande kreatörsfond, har TikTok ökat med bättre alternativ för intäktsgenerering, vilket gör det mer tilltalande för professionella kreatörer. -
Instagram
Instagram är hem för över 2 miljoner aktiva prenumerationer för kreatörer. Plattformen testar aktivt nya sätt att tjäna pengar, inklusive prenumerationer och exklusivt innehåll.
Livestreaming spelar också en växande roll, med kreatörer som tjänar genom dricks, försäljning av varor och prenumerationer. Dessa trender belyser det föränderliga landskapet i skaparekonomin och dess växande möjligheter.
5. Inkomstnivåer efter skapartyp
Skaparekonomin har vuxit avsevärt, men inkomstnivåerna visar på en blandning av möjligheter och utmaningar inom olika nischer. Nästan hälften av alla kreatörer (48 %) tjänar 15,000 XNUMX USD eller mindre per år, vilket visar på de ekonomiska problem som många möter.
Inkomstfördelning efter nisch
Kreatörer inom teknik och affärer tenderar att tjäna högst, med många som tjänar över 150,000 XNUMX USD årligen. Å andra sidan möter livsstils- och modeskapare inkonsekventa inkomster på grund av hård konkurrens inom sina områden.
| Skaparnisch | Inkomstintervall | Tävlingsnivå |
|---|---|---|
| Tech | Hög ($150,000 XNUMX+) | Moderate |
| företag | Hög ($150,000 XNUMX+) | Moderate |
| Mat & Dryck | Medelhög | Hög |
| Livsstil | Oförutsägbar | Väldigt högt |
| Mode | Oförutsägbar | Väldigt högt |
”Livsstil och mode, de mest populära kategorierna, garanterar inte höga årsinkomster. Dessa resultat tyder på att mättade nischer är mer konkurrenskraftiga och mindre lukrativa, som teknik och affärer. Mat och dryck, en relativt populär kategori, har dock högre årsinkomster baserat på kreatörens publik.” – Influencer Marketing Hub
Fördelning av anställningsstatus
Utöver inkomstskillnader per nisch varierar kreatörer också i hur de balanserar sitt arbete. Bland kreatörer på deltid har hälften heltidsjobb, medan 20 % tar på sig ytterligare deltidsroller.
Dessa data tyder på att kreatörer som vill maximera sin inkomst bör överväga att fokusera på mindre trånga nischer och finslipa specialiserade färdigheter. Populära kategorier kommer ofta med hård konkurrens, vilket kan begränsa intjäningspotentialen.
6. Innehållsintäkter
Intäktsgenerering för innehåll är ett viktigt mått på framgång för kreatörer, men intäkterna kan variera kraftigt beroende på plattform. För många heltidsskapare är det fortfarande en utmaning att uppnå konsekvent inkomst.
Olika plattformar har sina egna regler och intjäningspotential. Vissa plattformar har strängare kvalifikationer för att gå med i intäktsprogram, medan andra ger högre genomsnittliga utbetalningar till de som kvalificerar sig.
Kreatörer förlitar sig ofta på en blandning av inkomstkällor, inklusive försäljning av digitala produkter , varumärkespartnerskap , intäktsandelar från plattformar och prenumerationer . Dessa källor är avgörande för att bygga upp en stadig och pålitlig inkomst.
Kraven på intäktsgenerering har blivit strängare med tiden. Till exempel kräver YouTubes partnerprogram att kreatörer har minst 1 000 prenumeranter och 4 000 tittartimmar , medan TikTok har sina egna specifika kriterier för att gå med i kreatörsfonden.
Toppintjänande kreatörer tenderar att göra inlägg konsekvent, använda flera inkomstkällor, fokusera sina ansträngningar på en eller två huvudplattformar och aktivt engagera sig med sin publik. Dessa strategier hjälper dem att navigera i föränderliga plattformsalgoritmer och den växande konkurrensen på skaparmarknaden.
7. Varumärkesaffärskategorier
Varumärkessponsring är en viktig inkomstkälla för kreatörer, och priserna kan variera avsevärt beroende på nisch. Här är en titt på hur mycket kreatörer tjänar i genomsnitt per sponsrat inlägg i olika innehållskategorier.
Sportskapare toppar listan och tjänar i genomsnitt 3 109 dollar per sponsrat inlägg.
Näst på listan är skönhets- och modeskapare, som tjänar 1 425 dollar respektive 1 393 dollar per inlägg. Även gör-det-själv- och spelskapare ser starka intäkter, med genomsnittliga intäkter på 1 220 dollar respektive 1 090 dollar per sponsrat inlägg. Matskapare tjänar något mindre, med ett genomsnitt på 1 007 dollar per inlägg.
Här är en uppdelning av de genomsnittliga sponsringssatserna per kategori:
| Innehållskategori | Genomsnittlig sponsringsfrekvens |
|---|---|
| Sport | $3,109 |
| Skönhet | $1,425 |
| Mode | $1,393 |
| DIY | $1,220 |
| Videospel | $1,090 |
| Tillsammans med | $1,007 |
| Livsstil | $986 |
| Underhållning | $929 |
| Hälsa | $819 |
| företag | $742 |
| Resa | $722 |
| Teknologi | $448 |
| Familj | $382 |
| Music | $339 |
Tabellen visar en tydlig skillnad i intäkter, där teknik- och musikskapare tjänar i den lägre delen – bara 448 dollar respektive 339 dollar per inlägg.
Dessa siffror, som samlades in mellan 2014 och 2019, återspeglar hur prisstrukturer inom influencer marketing skiljer sig beroende på typen av innehåll. Dessa data ger en användbar ögonblicksbild av intäktspotentialen över olika nischer, vilket banar väg för djupare insikter i nästa avsnitt.
8. Plattformsengagemangsmått
Engagemangsgraden varierar kraftigt mellan sociala medieplattformar. Till exempel ser TikTok en genomsnittlig engagemang på 4.25%, även om detta kan skilja sig beroende på typ av innehåll och bransch.
Bland influencers leder YouTube med en imponerande engagemangsgrad på 8.2 %, följt av Instagram med 7.4 %. Detta framhäver den starka publikanknytningen på videocentrerade plattformar, särskilt för längre innehållsformat.
Här är en jämförelse av engagemangsgraden på de stora plattformarna:
| plattform | Genomsnittlig engagemangsgrad |
|---|---|
| YouTube (influencers) | 8.2% |
| Instagram (influencers) | 7.4% |
| TikTok (Allmänt) | 4.25% |
| 2.9% | |
| 2.0% | |
| Facebook (Foton) | 0.12% |
| 0.037% |
Olika sektorer visar också unika trender. Till exempel uppnår ideella organisationer det högsta engagemanget på Instagram med 2.49 %, medan statligt relaterat innehåll presterar bäst på LinkedIn med en andel på 2.40 %.
Kortformigt innehåll sticker ut när det gäller räckvidd. YouTube Shorts genererar till exempel 110 gånger fler visningar än traditionella videor från samma kanaler. De tenderar dock att få färre kommentarer per visning jämfört med långa videor.
”Kortformat innehåll skapar intresse och engagemang, och när man väl har det engagemanget hjälper långt innehåll till att bygga relationen”, säger Michelle Leighton, Social Content Lead på Career Contessa.
Några viktiga trender att notera:
- Instagram rullar i genomsnitt 4.9 % engagemang.
- TikTok-influenser har en relativt lägre engagemang på 0.9 %.
Engagemanget beror också på typen av innehåll. Kategorier som Comedy och People & Blogs tenderar att prestera bättre, medan News & Politics och Nonprofits & Activism ser lägre engagemang.
9. Data för skaparens välmående
När kreatörer jonglerar med kraven från ständigt föränderliga digitala plattformar har deras mentala hälsa blivit ett växande problem. Forskning visar på pågående utmaningar inom detta område. En undersökning från 2024 av Awin Grupp hittade det 73 % av innehållsskapare och influencers upplever utbrändhet åtminstone ibland , som visar en liten minskning från 87 % 2022. Plattformsspecifika utbrändhet avslöjar omfattningen av problemet:
| plattform | Rapporterad utbrändhet |
|---|---|
| 88% | |
| TikTok | 81% |
| 67% |
Dessutom rapporterar 22 % av kreatörerna konstant eller frekvent stress , medan 75 % känner sig stressade åtminstone ibland.
”Innehållsskapare står inför ständiga plattformsförändringar och nya AI-framsteg. Vår forskning bekräftar att skapare står inför ökande press och saknar resurser för att mildra utbrändhet samtidigt som de förblir autentiska.”
- Ellie Davies, Influencer Partnerships Lead på Awin
För att möta dessa utmaningar vänder sig många kreatörer till praktiska hanteringsstrategier:
| Copingstrategi | Adoptionsfrekvens |
|---|---|
| Tar regelbundna pauser | 98% |
| Motion | 93% |
| Daglig egenvård | 92% |
| Uppgiftsdelegering | 63% |
| Meditation | 56% |
| Professionellt stöd för psykisk hälsa | 45% |
Outsourcing har visat sig vara särskilt hjälpsamt, där 80 % av kreatörerna rapporterar minskad stress och 60 % märker direkta förbättringar av sin mentala hälsa.
”Även om kreatörsekonomin blomstrar har utbrändhet bland kreatörer blivit ett allvarligt problem. I åratal har rapporter om att människor förlorat all sin energi och sitt intresse för sitt arbete och gett upp sina skapandeinsatser cirkulerat.”
- Alex Lefkowitz, grundare av Smakfulla redigeringar
När kreatörer utforskar nya inkomstkällor och upprättar strukturerade scheman är det fortfarande avgörande att hitta en balans mellan innovation och mental hälsa.
10. AI-effekter på skapare
AI-verktyg omformar hur kreatörer fungerar. En betydande 76 % av influencers – och ännu fler 83 % på Instagram – införlivar nu AI i sina arbetsflöden.
Så här ofta använder kreatörer AI-verktyg:
| Usage Frekvens | Andel innehållsskapare |
|---|---|
| Daglig integration | 10.1% |
| Frekvent användning (3–5×/vecka) | 20.7% |
| Enstaka användning (1–2×/vecka) | 25.5% |
| Ingen AI Usage | 19.1% |
Dessa verktyg hjälper kreatörer med en rad uppgifter, inklusive:
- Innehållsstrategi och planering : 56.8%
- Skriva manus : 48.4%
- Videoredigering : 22.6%
- Bildredigering : 17.9%
På affärssidan rapporterar 58 % av marknadsförarna bättre innehållsprestanda tack vare AI, medan 54 % lyfter fram kostnadsbesparingar. När vi ser framåt planerar 80 % av kreatörerna att öka sin AI-usage under nästa år.
”Generativ AI förändrar landskapet för innehållsskapande och erbjuder skapare nya sätt att idégenerera, producera och leverera innehåll.” – Collectively
Effekten av AI sträcker sig bortom enskilda skapare. Över 75 % av marknadsförare använder redan AI-verktyg, och nästan 19 % av företagen förlitar sig på AI för att skapa innehåll. Dessutom rapporterar 51 % av marknadsförare att de använder AI för att skapa innehåll, med hänvisning till förbättrad effektivitet och engagemang.
Viktiga resultat
Skaparekonomin utvecklas snabbt, med prognoser som uppskattar att den kommer att växa till 480 miljarder dollar år 2027. Nedan finns en ögonblicksbild av nyckeltrender som formar affärsmodeller, innehållsstrategier och teknikanvändning:
| Trend | Aktuell påverkan | Framtidsutsikter |
|---|---|---|
| Skapargrundade företag | 88 % av kreatörerna har lanserat produkter eller tjänster | 93 % av marknadsförare planerar att samskapa produkter |
| Långformig innehållstillväxt | 40 % av konsumenterna engagerar sig i långformat innehåll | 66 % av kreatörerna ökar produktionen |
| Program för varumärkesambassadörer | 61 % såg ökade investeringar förra året | 73 % planerar att öka investeringarna under nästa år |
| AI-innehållsskapande | 92 % av marknadsförare använder AI-genererat innehåll | 75 % avser att investera mer i AI-innehåll |
(Datakälla:)
Uppgifterna belyser en förändring i kreatörernas ekonomi, där kreatörer flyttar från tillfällig innehållsproduktion till att bygga fullskaliga företag. Detta indikerar branschens tillväxt till ett mer komplext ekosystem där kreatörer ses som affärssamarbetare snarare än bara innehållsskapare.
Plattformsstrategier utvecklas också. Två tredjedelar av marknadsförare ökar produktionen av långformat innehåll på YouTube, medan tre av fem kreatörer utökar sin närvaro på LinkedIn. AI-verktyg spelar en nyckelroll i denna transformation, med 91 % av kreatörerna som experimenterar med AI-drivet innehåll och ett betydande antal marknadsförare omfördelar budgetar till AI-drivna projekt.
Varumärken fokuserar också på mer avancerade sätt att mäta framgång. Istället för att förlita sig på traditionella mätvärden prioriterar de mätbara affärsresultat. Detta tillvägagångssätt driver på fler strategiska partnerskap, vilket framgår av de 73 % av marknadsförare som planerar att öka investeringarna i varumärkesambassadörsprogram.
Socialt innehåll som överensstämmer med nuvarande trender fortsätter att överträffa äldre metoder. Faktum är att 90 % av innehållsskaparna rapporterar förbättrade resultat, och över en tredjedel ser högre konverteringsfrekvens. Dessa siffror belyser skaparekonomins förändring mot strategiska, datafokuserade samarbeten som ger påtagliga affärsresultat.
Relaterade inlägg